Domain wärmekomfort.de kaufen?
Wir ziehen mit dem Projekt
wärmekomfort.de um.
Sind Sie am Kauf der Domain
wärmekomfort.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmekomfort.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
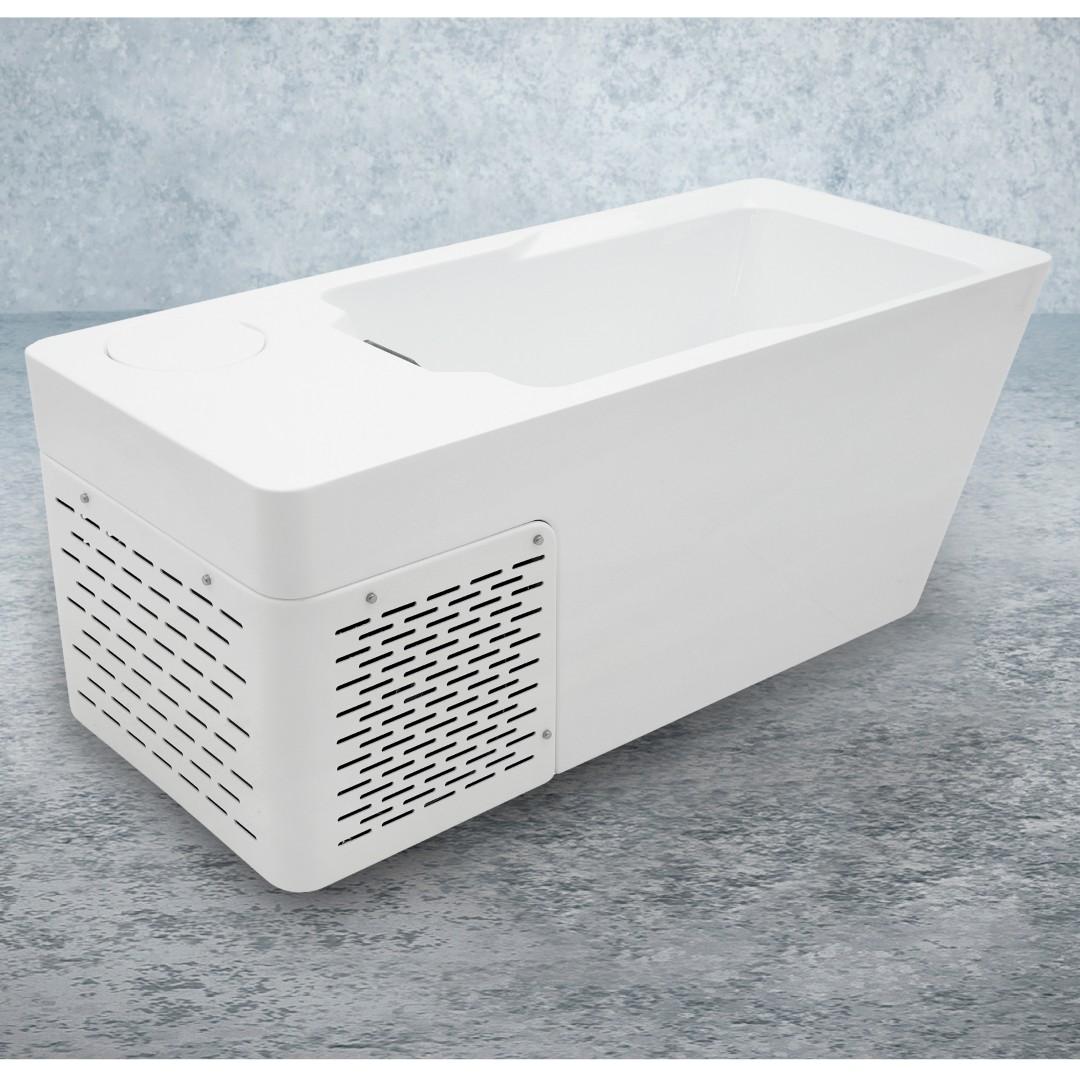
Eisbad Kiruna 195x80cm, vormontiert, Edelstahlrahmen, Thermolayer Isolierung & Heizung zur RegenerationDETAILS ZUM EISBADEntdecken Sie neue Dimension der Regeneration mit dem Eisbad Kiruna !Diese hochwertige Eiswanne wurde speziell für Sportler, Fitnessbegeisterte und alle entwickelt, die das ultimative Erholungsgefühl suchen.Mit Liebe zum Detail gefertigt, bietet sie unübertroffene Leistung, Haltbarkeit und Stil und definiert das Konzept der Regeneration nach dem Training neu.Die Kaltwassertherapie ist eine Erholungsmethode, die, unter Anderem von Sportlern, eingesetzt wird, um Linderung von Muskelkatern herbeizuführen. Weitere mögliche Vorteile der Nutzung eines Chill Tubs sind:Verbesserung der Erholungszeit zwischen Trainings oder WettkämpfenVerbesserung der DurchblutungVerringerung von EntzündungenDie Eiswanne ist fix fertig vormontiert und muss nur mit Wasser befüllt werden um den Badespaß in vollsten Zügen zu genießen.Eisbad für eine PersonLED Unterwasserscheinwerfer: inklusiveIsolierung: ThermolayerRahmen: EdelstahlrahmenSteuerung: BalboaBedienfeld: TP400Zirkulationspumpe: inklus4799,00 €*Versand: 300,00 €Sichere Weiterleitung zum Anbieter



-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
National Geographic 9070210 - Thermo-/Hygrometer Tempy 4er-Set, Präzise Raumklima Überwachung, Temperatur- und LuftfeuchtigkeitsmessgerätKlein, Aber Oho Und Das Gleich Viermal! Mit Dem Kompakten National Geographic Thermo-/hygrometer Tempy Im 4er-set Behalten Sie Temperatur Und Luftfeuchtigkeit In Allen Wichtigen Zimmern Stets Im Blick. Denn Nur Bei Einem Angenehmen Raumklima Fühlen...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Eisbad Kiruna 195x80cm, vormontiert, Edelstahlrahmen, Thermolayer Isolierung & Heizung zur RegenerationDETAILS ZUM EISBADEntdecken Sie neue Dimension der Regeneration mit dem Eisbad Kiruna !Diese hochwertige Eiswanne wurde speziell für Sportler, Fitnessbegeisterte und alle entwickelt, die das ultimative Erholungsgefühl suchen.Mit Liebe zum Detail gefertigt, bietet sie unübertroffene Leistung, Haltbarkeit und Stil und definiert das Konzept der Regeneration nach dem Training neu.Die Kaltwassertherapie ist eine Erholungsmethode, die, unter Anderem von Sportlern, eingesetzt wird, um Linderung von Muskelkatern herbeizuführen. Weitere mögliche Vorteile der Nutzung eines Chill Tubs sind:Verbesserung der Erholungszeit zwischen Trainings oder WettkämpfenVerbesserung der DurchblutungVerringerung von EntzündungenDie Eiswanne ist fix fertig vormontiert und muss nur mit Wasser befüllt werden um den Badespaß in vollsten Zügen zu genießen.Eisbad für eine PersonLED Unterwasserscheinwerfer: inklusiveIsolierung: ThermolayerRahmen: EdelstahlrahmenSteuerung: BalboaBedienfeld: TP400Zirkulationspumpe: inklus4799,00 €*Versand: 300,00 €Sichere Weiterleitung zum Anbieter
-
TML Pufferspeicher PF 300 Isolierung 300 Liter Standspeicher Speicher HeizungPufferspeicher PF 300 Der PF 300 von TML ist ein hochwertiger Warmwasserspeicher aus robustem Stahl (S235 JR), der dank seines Rostschutzanstrichs außen besonders langlebig ist. Mit einer Kapazität von 290 Litern und einer kompakten Bauweise von 1595 mm Höhe und 600 mm Durchmesser eignet er sich perfekt für verschiedene Installationsmöglichkeiten. Vorteile hocheffiziente Wärmedämmung gefertigt aus hochwertigem Stahl (S235 JR), was eine hohe Stabilität und Langlebigkeit gewährleistet Der Speicher ist mit einem Rostschutzanstrich versehen, der den Stahl vor Korrosion schützt und somit die Lebensdauer verlängert geeignet für Betriebstemperaturen bis zu 95°C, welches eine breite Einsatzmöglichkeit in verschiedenen Anwendungen erlaubt Der Speicher ist mit einer 50 mm Hartschaumisolierung ausgestattet, die fest aufgeschäumt ist und die Wärmeverluste minimiert. Die Isolierung entspricht der Brandschutzklasse B2 nach DIN 4102 Kompakte Bauweise mit einer Höhe von 1595 mm und einem Durchmesser von 600 mm, was die Integration in verschiedene räumliche Gegebenheiten erleichtert Ausgestattet mit einer Muffe für einen Elektroheizstab, welches die Flexibilität bei der Wärmeerzeugung und -nutzung erhöht Technische Daten Typ PF 300 Energieeffizienzklasse Warmwasser B (A+ - F) Technische Daten Speicher-Gesamtinhalt 300 l Betriebstemperatur max. 95 °C Betriebsdruck max. 4 bar Isolierung 50 mm Hartschaum fest aufgeschäumt (Brandschutzklasse B2 DIN 4102) Gesamthöhe 1595 mm Kippmaß 1720 mm Ø mit Isolierung 600 mm Muffe für Elektroheizstab Ja Material Stahl Lieferumfang: Pufferspeicher PF 300 Betriebsanleitung689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2500 Liter Pufferspeicher P-2500 ohne Wärmetauscher mit 120mm Isolierung HeizungHochwertiger Pufferspeicher für Heizungskreisläufe Nur für Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: P-2500 2500 Liter Nennvolumen - ohne Wärmetauscher Diese Pufferspeicherserie steht in folgenden Typen zur Verfügung: Typ P - ohne Wärmetauscher Typ PR - mit einem Wärmetauscher (unten) Typ PR2 - mit zwei Wärmetauschern (unten / oben) Die Anschlüsse dieses Speichers sind um 100° versetzt. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen in Deutschland produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften Dieser Speicher hat keinen Wärmetauscher. Isolierung • 100 mm Neopor, 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung P, PR, PR2 1500 2000 2500 3000 4000 5000 7500 10000 Nennvolumen* Liter 1500 2000 2500 3000 4000 5000 7500 10000 Durchmesser ohne Isolierung mm 1000 1150 1150 1250 1400 1600 1600 1600 Höhe ohne Isolierung mm 2095 2105 2595 2595 2820 2770 4125 5275 Kippmaß ohne Isolierung mm 2149 2184 2648 2648 2879 2894 4182 5320 Wärmetauscher (unten) m 2 3,7 4,8 4,8 4,8 5,4 6,4 8,5 10,6 Inhalt Wärmetauscher (unten) Ltr. 23,5 30,2 30,2 30,3 33,9 40,1 53,4 66,7 Wärmetauscher (oben) m 2 2,5 2,7 2,7 3,2 3,8 4,6 6,4 7,8 Inhalt Wärmetauscher (oben) Ltr. 15,7 16,9 16,9 20,3 24,0 29,0 40,1 49,0 zulässiger Druck bar 3,0 (Pufferspeicher) / 16,0 (Glattrohr-Wärmetauscher) zulässige Temperatur °C 0 – 95 (Pufferspeicher) 0 – 110 (Glattrohr-Wärmetauscher) Gewicht Typ P kg 201 234 278 363 475 527 786 970 Gewicht Typ PR kg 265 317 361 446 568 687 931 1150 Gewicht Typ PR-2 kg 309 364 408 503 635 768 1042 1290 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.